


Sparkasse Business
4,486.00 Rezensionen
App-Details
- Version
- 8.2.3
- Aktualisiert am
- Lizenz
- Free
- Downloads
- 100.000+
- Entwickler
- Star Finanz GmbH
- Kategorien
- Finanzen
- Plattform
- Android
Screenshots
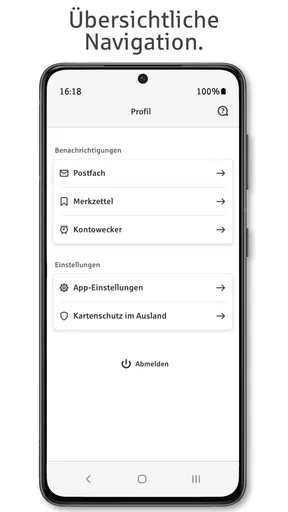
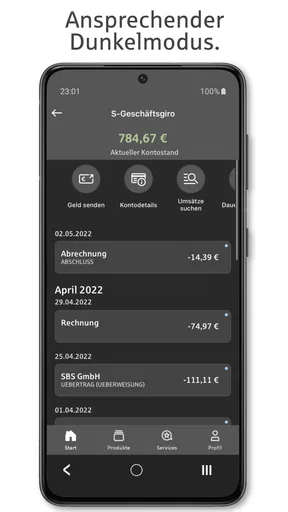
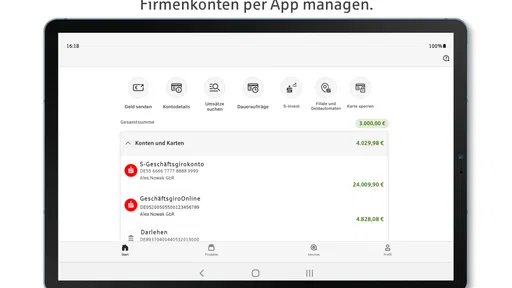
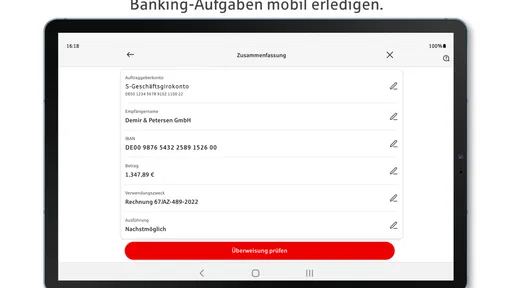
 Analyse von AppCompare
Wer ein kleines Unternehmen führt, braucht unterwegs meist keine vollständige Buchhaltungszentrale, sondern schnellen Zugriff auf die wichtigsten Bankgeschäfte. Genau dort setzt Sparkasse Business an. Ich habe die App als mobile Geschäftsstelle betrachtet: nicht als Ersatz für jede Bürosoftware, sondern als Werkzeug, das den Abstand zwischen einer geschäftlichen Entscheidung und der passenden Überweisung verkürzt.
Mein Eindruck fällt insgesamt positiv aus, besonders für Selbstständige, Vereine mit geschäftlichen Konten und kleinere Betriebe, die ihre Finanzen bei der Sparkasse verwalten. Die Anwendung stammt von Star Finanz GmbH, ist kostenlos erhältlich und richtet sich an Nutzerinnen und Nutzer ab null Jahren. Mit einer durchschnittlichen Bewertung von 4,3 bei rund 700 Bewertungen und mehr als 100.000 Installationen ist sie zudem sichtbar etabliert, ohne den Eindruck einer überladenen Massenlösung zu vermitteln.
Der entscheidende Vorteil: geschäftliche Bankgeschäfte direkt vom Smartphone aus erledigen
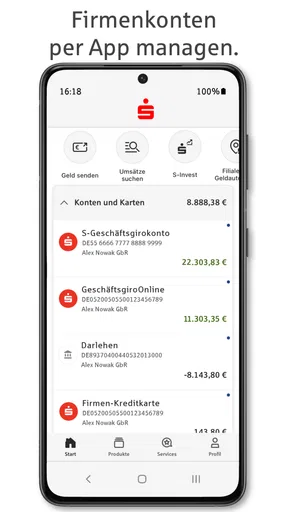
Die wichtigste Stärke liegt für mich im mobilen Zugriff auf das Geschäftskonto. Das klingt zunächst unspektakulär, verändert den Arbeitsalltag aber spürbar: Eine offene Rechnung lässt sich nicht erst am Abend am Schreibtisch prüfen, und eine notwendige Zahlung muss nicht bis zum nächsten Bürotag warten. Die App bringt die geschäftliche Bankverbindung dorthin, wo ich gerade arbeite.
Das ist vor allem dann nützlich, wenn finanzielle Entscheidungen eng mit dem Tagesgeschäft verbunden sind. Nach einem Kundentermin kann ich etwa prüfen, ob eine Zahlung eingegangen ist. Beim Einkauf für den Betrieb lässt sich kontrollieren, ob der verfügbare Kontostand zur geplanten Ausgabe passt. Und wenn eine Überweisung freigegeben werden muss, ist dafür nicht zwingend ein Laptop nötig.
Der praktische Gewinn ist weniger „mehr Banking“ als weniger Unterbrechung. Die App hilft mir, kurze Zeitfenster sinnvoll zu nutzen. Zwischen zwei Terminen kann ich einen Kontostand prüfen oder eine Zahlung anstoßen, statt dafür einen separaten Büroablauf einzuplanen. Für ein Unternehmen, in dem die Inhaberin oder der Inhaber viele Aufgaben selbst übernimmt, ist das ein echter Unterschied.
Warum eine mobile Geschäftsstelle nicht dasselbe ist wie private Banking
Geschäftliche Finanzen verlangen eine andere Denkweise als ein privates Girokonto. Im privaten Alltag geht es häufig um Miete, Einkäufe und einzelne Daueraufträge. Im Unternehmen stehen dagegen Lieferanten, Löhne, Kundenzahlungen, Rücklagen und laufende Betriebskosten nebeneinander. Schon eine kurze Prüfung vor einer Zahlung kann helfen, unnötige Rückfragen oder eine falsche Kontowahl zu vermeiden.
Ich finde deshalb die klare Ausrichtung auf Geschäftskunden sinnvoll. Die App ist nicht einfach nur ein privates Banking-Erlebnis mit einem anderen Etikett. Ihr Wert entsteht dadurch, dass sie in einen Arbeitsablauf passt: Kontobewegungen ansehen, Zahlungsbedarf einschätzen und Bankgeschäfte erledigen, ohne die eigentliche Arbeit vollständig zu unterbrechen.
Lesenswert, bevor du dich entscheidest

Waze macht den Verkehr zur Gemeinschaftssache – doch Ausweichrouten belasten die Nachbarschaft

Google Play Bücher macht Lesen bequem, aber selten gemeinschaftlich

Zu Facebook wechseln: Was Gruppen, Veranstaltungen und Kontakte wirklich ändern

Ludo King® macht aus einer schnellen Würfelrunde eine Verabredung

Messenger: Wie Meta soziale Nähe in mobile Macht verwandelt

Canva im Alltag: Wann sich die Kreativ-App wirklich lohnt
Gleichzeitig sollte man die Rolle realistisch einschätzen. Sparkasse Business ist keine umfassende Finanzbuchhaltung und kein Ersatz für eine Warenwirtschaft, eine Lohnabrechnung oder eine professionelle Liquiditätsplanung. Wer Belege archivieren, Rechnungen schreiben, Umsatzsteuer auswerten oder mehrere Geschäftsbereiche analysieren möchte, braucht dafür weiterhin passende Fachsoftware. Die App ist am stärksten an der Schnittstelle zwischen Bankkonto und täglicher Entscheidung.
So wirkt die Nutzung in einem typischen Arbeitstag
Ein realistisches Beispiel ist ein kleiner Handwerksbetrieb. Morgens steht ein Materialkauf an, während gleichzeitig eine größere Kundenrechnung noch nicht verbucht wurde. Statt Vermutungen anzustellen, öffne ich die App, prüfe die aktuellen Kontobewegungen und verschaffe mir einen Überblick über den verfügbaren Spielraum. Danach kann ich die fällige Zahlung gezielter einordnen.
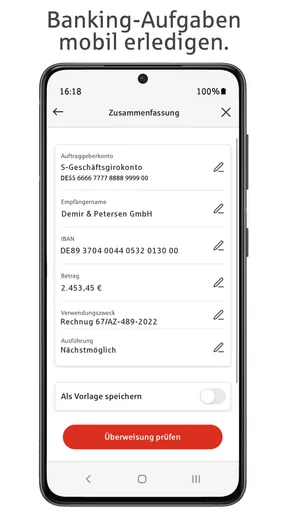
Später meldet sich ein Lieferant mit einer kurzfristigen Zahlungsaufforderung. Wenn die nötigen Angaben vorliegen und die Zahlung freigegeben werden soll, lässt sich der Vorgang mobil anstoßen. Das spart nicht unbedingt viele Minuten pro einzelner Aktion. Der größere Vorteil liegt darin, dass ich nicht erst zurück ins Büro muss und die Aufgabe nicht zwischen anderen Terminen liegen bleibt.
Am Abend kann ein kurzer Blick auf die Umsätze helfen, ungewöhnliche Bewegungen früh zu bemerken. Das ersetzt keine gründliche Kontrolle, schafft aber eine zusätzliche Gelegenheit, Fehler oder unerwartete Belastungen nicht erst bei der nächsten ausführlichen Buchhaltung zu entdecken. Gerade bei einem kleinen Betrieb, in dem die Kontoinhaberin oder der Kontoinhaber viele Vorgänge persönlich kennt, kann dieser kurze Rhythmus nützlich sein.
Der beste Einsatz: unterwegs prüfen, entscheiden und reagieren
Am meisten bringt mir die Anwendung in Situationen, in denen Geschwindigkeit wichtiger ist als eine ausführliche Auswertung. Dazu gehören Kundentermine, Außendienst, Baustellen, Veranstaltungen oder Tage, an denen ich nicht am festen Arbeitsplatz sitze. Die mobile Geschäftsstelle ist dann nicht bloß bequem, sondern verhindert, dass Bankaufgaben unnötig aufgeschoben werden.
Besonders passend ist sie für Ein-Personen-Unternehmen und kleine Teams, bei denen die geschäftliche Bankverwaltung nicht dauerhaft von einer eigenen Finanzabteilung betreut wird. Auch wer nur wenige Konten führt, kann profitieren, weil die App den Zugriff bündelt und den Weg über einen Desktop verkürzt.
Eine weniger offensichtliche Stärke ist die Möglichkeit, finanzielle Entscheidungen näher an ihren Auslöser zu bringen. Wenn ich eine Bestellung auslöse, eine Dienstleistung einkaufe oder eine Rechnung bespreche, kann ich die Kontosituation direkt in diesen Moment einbeziehen. Das verbessert nicht automatisch die Finanzplanung, verhindert aber eher Entscheidungen aus dem Bauch heraus.
Für Vereine oder kleinere Organisationen kann der mobile Zugriff ebenfalls interessant sein, sofern die jeweilige Kontostruktur und die internen Freigaben dazu passen. Hier würde ich allerdings besonders sorgfältig prüfen, wie mehrere verantwortliche Personen ihre Aufgaben verteilen. Eine App kann den Zugriff erleichtern, aber sie ersetzt keine klare Regelung darüber, wer Zahlungen vorbereitet, kontrolliert und freigibt.
Was ich vor der täglichen Nutzung einrichten würde
Ich würde die App nicht erst in dem Moment ausprobieren, in dem eine wichtige Zahlung ansteht. Besser ist ein ruhiger erster Durchlauf: Zugang einrichten, die verfügbaren Konten prüfen und sich mit der Darstellung der Umsätze vertraut machen. Danach weiß ich im Ernstfall schneller, wo ich suchen muss.
Hilfreich ist außerdem eine feste kleine Routine. Ich würde beispielsweise morgens die Kontobewegungen prüfen und am Ende eines Arbeitstags noch einmal nachsehen, ob wichtige Zahlungseingänge oder Belastungen sichtbar sind. Diese Gewohnheit macht die App wertvoller als gelegentliches, planloses Öffnen. Der Nutzen entsteht durch die Verbindung aus aktuellem Kontoblick und einer konkreten Entscheidung.
Wer mehrere Konten nutzt, sollte sich bewusst machen, welches Konto für welchen Zweck vorgesehen ist. Ein Geschäftskonto für laufende Ausgaben, ein separates Konto für Rücklagen und weitere Konten für unterschiedliche Tätigkeiten können schnell unübersichtlich werden. Die mobile Ansicht erleichtert den Zugriff, nimmt mir aber nicht die Verantwortung ab, die Konten sauber zu ordnen.
Ich würde auch vermeiden, die App als alleinige Sicherheitskontrolle zu betrachten. Ein schneller Blick unterwegs ist praktisch, aber wichtige Zahlungen sollten weiterhin anhand der Originalrechnung und der bekannten Empfängerdaten geprüft werden. Gerade auf einem kleinen Bildschirm kann ein flüchtiger Blick zu schnell gehen. Die beste Arbeitsweise ist deshalb: mobil vorbereiten und kontrollieren, aber bei ungewöhnlichen Beträgen bewusst langsamer werden.
Die Grenzen im Vergleich zu anderen Lösungen
Im Vergleich zum klassischen Banking am Computer ist die App vor allem beweglicher. Ein großer Bildschirm bleibt bei umfangreichen Kontrollen angenehmer, weil mehr Umsätze und Informationen gleichzeitig sichtbar sind. Wenn ich viele Buchungen vergleichen oder Unterlagen parallel öffnen möchte, ist eine Desktop-Anwendung meist die bessere Wahl.
Gegenüber allgemeiner Buchhaltungssoftware liegt der Unterschied noch deutlicher auf der Hand. Buchhaltungsprogramme helfen bei Belegen, Kontierung, Auswertungen und steuerlichen Abläufen. Sparkasse Business konzentriert sich dagegen auf den direkten Zugang zum Bankgeschäft. Wer eine vollständige Finanzübersicht des Unternehmens erwartet, könnte die App deshalb als zu schmal empfinden.
Auch eine reine Finanzübersichts-App kann in bestimmten Fällen besser passen, wenn mehrere Banken, Kreditkarten und Zahlungsdienste in einer gemeinsamen Analyse zusammenlaufen sollen. Für mich ist Sparkasse Business dann überzeugender, wenn die geschäftlichen Bankverbindungen im Sparkassen-Umfeld liegen und der unmittelbare Zugriff wichtiger ist als eine möglichst breite Kontenaggregation.
Ein weiterer Abwägungspunkt betrifft die Zusammenarbeit. In einem Betrieb mit mehreren Mitarbeitenden reicht der persönliche Wunsch nach mobilem Zugriff nicht aus. Entscheidend ist, wie die vorhandenen Rollen, Zuständigkeiten und Freigaben im konkreten Geschäftskonto funktionieren. Wer komplexe Genehmigungsketten oder sehr viele Nutzer benötigt, sollte vor dem Umstieg prüfen, ob der mobile Ablauf zur internen Organisation passt.
Die App ist außerdem nicht automatisch die beste Wahl für Personen, die ihre Bankgeschäfte nur einmal im Monat erledigen und ansonsten mit dem Webzugang zufrieden sind. In diesem Fall ist der Zusatznutzen begrenzt. Der Mehrwert zeigt sich besonders bei häufigen kurzen Prüfungen und bei spontanen Zahlungen, nicht bei einer seltenen Jahreskontrolle.
Wenn die Verbindung nicht mitspielt
Der mobile Zugriff ist nur dann ein Vorteil, wenn das Smartphone gerade eine verlässliche Verbindung hat. Auf einer Baustelle, im Zug oder in einem Gebäude mit schwachem Empfang würde ich deshalb nicht bis zur letzten Minute mit einer dringenden Überweisung warten. Für zeitkritische Bankgeschäfte plane ich lieber einen Moment ein, in dem ich die Verbindung und die Angaben in Ruhe prüfen kann.
Bei einer verzögerten Anzeige würde ich nicht sofort denselben Zahlungsvorgang erneut starten. Erst kontrolliere ich, ob sich der Kontostand oder die Umsatzliste aktualisiert hat; andernfalls könnte ich eine Aktion doppelt anstoßen. Für eine wichtige Zahlung ist ein ruhiger Wechsel zu einer stabileren Verbindung oder zum bekannten Webzugang die vernünftigere Reaktion als hektisches Wiederholen.
Unterwegs praktisch, aber nicht für jede Umgebung gleich gut
In öffentlichen Verkehrsmitteln oder beim kurzen Warten vor einem Termin eignet sich die App eher für einen schnellen Kontoblick als für konzentrierte Arbeit. Auf dem kleinen Display kann ich eine Bewegung übersehen oder einen Betrag falsch einordnen, wenn ich nebenbei angesprochen werde. Für eine Routinekontrolle passt das; für eine ungewöhnlich hohe Zahlung suche ich mir lieber einen ruhigeren Moment.
Wer geschäftliche Bankgeschäfte ausschließlich an einem festen Arbeitsplatz erledigt, muss den mobilen Zugang nicht unbedingt in den Mittelpunkt stellen. Der Computer ist bei längeren Prüfungen angenehmer, und eine selten genutzte App schafft dann wenig zusätzlichen Nutzen. Umgekehrt ist sie für mobile Berufe interessant, wenn der Kontostand tatsächlich Einfluss auf die nächste Entscheidung hat.
Version, Einstieg und Alltagstauglichkeit
Die aktuelle Version ist 8.2.3 und setzt mindestens Betriebssystemversion 10 voraus. Das ist für die Entscheidung wichtig, wenn ein älteres Smartphone im Unternehmen weiterverwendet werden soll. Vor der Installation würde ich deshalb die Systemversion prüfen, besonders bei einem alten Firmenhandy, das sonst noch zuverlässig funktioniert.
Dass die App kostenlos angeboten wird, senkt die Einstiegshürde. Trotzdem sollte man zwischen dem Preis der Anwendung und den möglichen Kosten des eigenen Kontomodells unterscheiden. Die App selbst ist kein Grund, die übrige Bankbeziehung ungeprüft zu verändern. Für eine faire Entscheidung zählen auch Kontoführung, Zahlungsbedingungen und die Anforderungen des jeweiligen Geschäftskontos.
Die Altersfreigabe ab null Jahren sagt wenig über die fachliche Zielgruppe aus. Inhaltlich richtet sich die Anwendung klar an Menschen, die geschäftliche Bankgeschäfte verwalten. Für Kinder ist sie natürlich nicht als Finanzlern-App gedacht, auch wenn die formale Einstufung keine höhere Altersgrenze verlangt.
Die Bewertung von 4,3 bei rund 700 abgegebenen Bewertungen zeigt, dass viele Nutzer einen guten Gesamteindruck haben. Ich würde diese Zahl aber nicht als Garantie für jede Bankverbindung oder jedes Smartphone verstehen. Banking-Apps hängen stark vom persönlichen Konto, vom Gerät und vom eigenen Arbeitsablauf ab. Deshalb ist ein kurzer Praxistest mit einer ungefährlichen Routineaufgabe sinnvoller als die Bewertung allein.
Für wen sich der mobile Zugriff besonders lohnt
Am meisten gewinnen Selbstständige, die nicht ständig am Schreibtisch arbeiten. Außendienstler, Beraterinnen, Handwerker, Fotografen oder kleine Agenturen können den Kontozugriff näher an ihre tatsächlichen Termine bringen. Wer oft zwischen Kundschaft, Einkauf und Büro wechselt, spürt den Vorteil schneller als jemand mit einem festen Arbeitsplatz.
Auch für Geschäftsinhaber, die ihre Liquidität eng beobachten müssen, ist die App interessant. Sie liefert keine vollständige Planung, aber sie erleichtert die regelmäßige Kontrolle der tatsächlichen Kontobewegungen. Das kann helfen, Entscheidungen über Einkäufe, Rücklagen oder den Zeitpunkt einer Zahlung bewusster zu treffen.
Weniger geeignet ist sie für Unternehmen, die eine ausgefeilte Finanzverwaltung in einer einzigen Anwendung erwarten. Sobald Buchhaltung, Rechnungswesen, Projektkosten und Bankzugriff eng miteinander verknüpft werden sollen, braucht es wahrscheinlich eine zusätzliche Lösung. Die App kann dabei ein praktischer Baustein sein, aber nicht das gesamte System ersetzen.
Ich würde sie außerdem nicht als erste Wahl empfehlen, wenn die geschäftlichen Konten überwiegend bei anderen Banken liegen oder wenn eine bankenübergreifende Auswertung der wichtigste Zweck ist. Dann kann eine unabhängige Finanz- oder Buchhaltungslösung besser zum Alltag passen. Wer dagegen ein Sparkassen-Geschäftskonto nutzt und vor allem mobil handlungsfähig sein möchte, findet hier einen nachvollziehbaren Ansatz.
Mein Urteil nach dem Blick auf den tatsächlichen Nutzen
Sparkasse Business überzeugt mich nicht durch möglichst viele Zusatzfunktionen, sondern durch eine klare Aufgabe: geschäftliche Bankgeschäfte dort verfügbar zu machen, wo der Arbeitstag stattfindet. Das ist besonders wertvoll, wenn eine kurze Kontoprüfung oder eine Zahlung sonst bis zum nächsten Bürobesuch warten würde.
Die App von Star Finanz GmbH ist kostenlos, für Geräte ab Betriebssystemversion 10 geeignet und seit dem 28.06.2022 verfügbar. Ihre Stärken liegen im mobilen Zugriff, in kurzen Kontrollroutinen und in der Verbindung von Bankentscheidung und Geschäftssituation. Ihre Grenzen liegen dort, wo ich eine vollständige Buchhaltung, detaillierte Finanzanalyse oder komplexe Unternehmensverwaltung erwarte.
Meine Empfehlung fällt deshalb gezielt aus: Für kleine Unternehmen mit Sparkassen-Geschäftskonto, regelmäßigem Unterwegs-Arbeiten und dem Wunsch nach einem schnellen mobilen Kontoblick ist die Anwendung einen Versuch wert. Wer dagegen hauptsächlich am Desktop arbeitet oder ein umfassendes Finanzsystem sucht, sollte sie eher als Ergänzung betrachten. Genau in dieser Rolle funktioniert sie für mich am besten: nicht als komplette Unternehmenssoftware, sondern als verlässlicher kurzer Weg zum geschäftlichen Bankkonto.
Vorteile
- Übersichtliche Verwaltung von Geschäftskonten und Zahlungseingängen
- Überweisungen lassen sich schnell direkt in der App ausführen
- Praktische Freigabeprozesse für mehrere Nutzer und Kontoberechtigte
- Push-Benachrichtigungen informieren zeitnah über Kontobewegungen
- Hohe Sicherheitsstandards mit TAN- und Biometrie-Unterstützung
Nachteile
- Funktionsumfang kann je nach Sparkasse und Kontomodell variieren
- Für die Einrichtung ist meist ein bestehender Sparkassen-Zugang erforderlich
- Einige Geschäftsfunktionen wirken auf kleinen Smartphone-Displays unübersichtlich
- Bestimmte Aufträge benötigen weiterhin eine zusätzliche TAN-Bestätigung
- Nicht jede Buchhaltungs- oder Shop-Software lässt sich direkt anbinden
Häufig gestellte Fragen zu Sparkasse Business
Was ist Sparkasse Business und für wen ist die App geeignet?
Sparkasse Business ist eine mobile Banking-Anwendung für geschäftliche Kundinnen und Kunden der Sparkassen. Sie richtet sich vor allem an Selbstständige, Freiberufler, Vereine und Unternehmen, die ihre Geschäftskonten unterwegs verwalten möchten. Je nach teilnehmender Sparkasse können Funktionen wie Kontostandsabfrage, Überweisungen, Umsatzsuche, Freigaben und die Verwaltung mehrerer Konten verfügbar sein.
Welche Voraussetzungen müssen für die Nutzung von Sparkasse Business erfüllt sein?
Für die Nutzung benötigen Sie in der Regel ein Geschäftskonto bei einer teilnehmenden Sparkasse sowie einen aktivierten Online-Banking-Zugang. Zusätzlich ist meist ein geeignetes Android- oder iOS-Gerät mit aktueller Software und Internetverbindung erforderlich. Die genaue Freischaltung, Anmeldung und Auswahl der Sicherheitsverfahren kann sich je nach Sparkasse unterscheiden. Prüfen Sie deshalb vor dem Download die Informationen Ihres Instituts.
Wie sicher sind Anmeldungen und Überweisungen mit Sparkasse Business?
Die App verwendet üblicherweise etablierte Sicherheitsverfahren des Sparkassen-Online-Bankings, beispielsweise eine persönliche Anmeldekennung, ein Passwort, eine PIN oder biometrische Entsperrung. Überweisungen können zusätzlich mit einem Freigabeverfahren wie pushTAN bestätigt werden. Trotzdem sollten Sie Ihr Smartphone schützen, keine Zugangsdaten weitergeben und die App ausschließlich aus offiziellen App-Stores herunterladen.
Welche geschäftlichen Funktionen bietet Sparkasse Business?
Der genaue Funktionsumfang hängt von der jeweiligen Sparkasse und dem verwendeten Geschäftskonto ab. Häufig können Nutzer Kontostände und Umsätze prüfen, Überweisungen ausführen, Vorlagen verwenden, Zahlungseingänge kontrollieren und mehrere Konten verwalten. Bei bestimmten Angeboten sind auch Funktionen für Freigaben oder die Zusammenarbeit mehrerer berechtigter Personen möglich. Nicht jede Funktion ist für jedes Konto automatisch aktiviert.
Ist Sparkasse Business kostenlos und fallen zusätzliche Gebühren an?
Der Download der App ist normalerweise kostenlos. Dennoch können für die Nutzung des Geschäftskontos, einzelne Buchungen, Überweisungen, TAN-Verfahren oder bestimmte Zusatzleistungen Gebühren entstehen. Diese Kosten werden nicht ausschließlich durch die App bestimmt, sondern richten sich nach dem Preis- und Leistungsverzeichnis Ihrer Sparkasse. Informieren Sie sich daher vor der Einrichtung direkt bei Ihrem Institut über mögliche Entgelte.


